 |
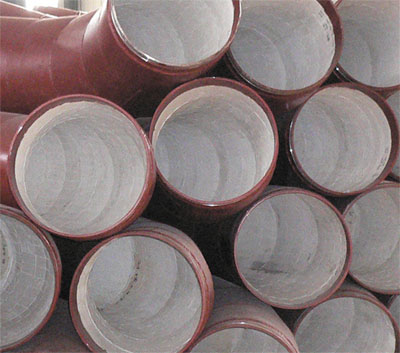
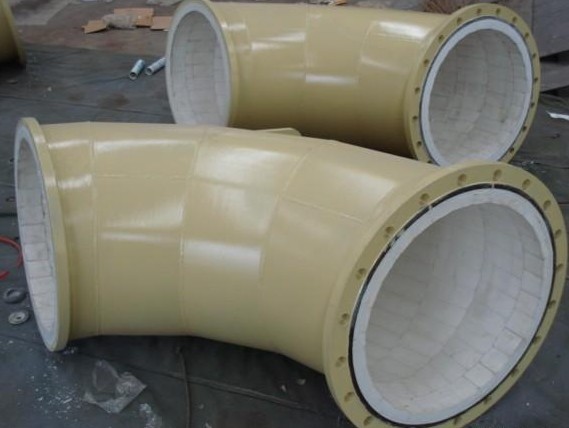
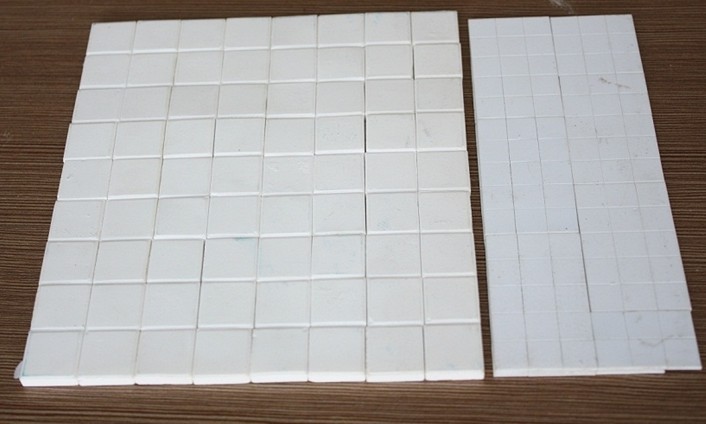
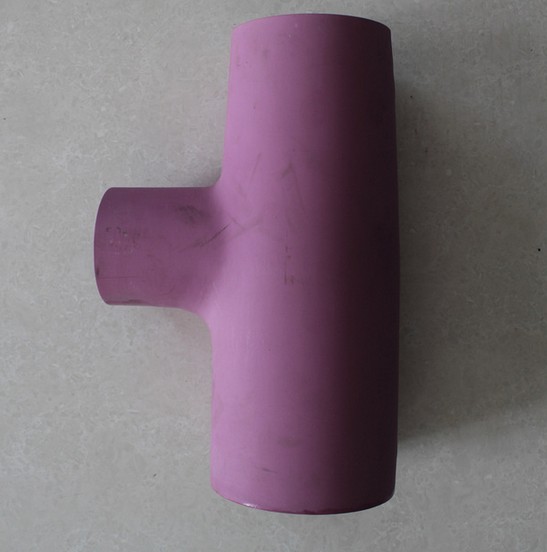
耐磨陶瓷管道 耐磨陶瓷片 |
|
耐磨陶瓷管道 耐磨陶瓷片 |
  |
新闻资讯
全球视野 中国耐磨陶瓷片技术领跑国际工业耐磨赛道
2026/6/26 14:37:53
在全球工业智能化、绿色化转型的浪潮下,矿山、电力、冶金、化工、新能源等高端制造领域,长期面临设备磨损、腐蚀、高温冲刷等核心痛点。传统金属耐磨材料耐磨性能有限、使用寿命短、维护成本高,已然无法适配极端工况的生产需求。作为工业防护的核心新材料,耐磨陶瓷片凭借超高硬度、强耐腐蚀、耐高低温、轻量化等独特优势,成为全球工业耐磨赛道的核心升级方向。近年来,中国耐磨陶瓷片产业实现从技术跟跑、并跑到全面领跑的跨越式发展,凭借核心技术迭代、完整产业链布局、规模化产能优势和极致性价比,打破欧美、日韩长期垄断格局,成为全球工业耐磨新材料领域的核心标杆,重塑全球行业竞争格局。 一、赛道迭代:全球工业耐磨市场迎来材料革命 工业磨损是全球制造业的共性难题,据国际工业材料协会统计,全球工业设备因磨损、腐蚀造成的设备损耗、停机维修、资源浪费等经济损失,每年超千亿美元,耐磨材料的性能直接决定工业设备的运行效率、使用寿命与生产成本。长期以来,国际高端耐磨市场被德国、美国、日本企业垄断,其凭借成熟的材料配方、精密烧结工艺、完善的标准体系,占据全球高端耐磨陶瓷市场的主导地位,国内高端异形耐磨陶瓷件长期依赖进口。 相较于传统锰钢、高铬铸铁、橡胶等耐磨材料,耐磨陶瓷片具备颠覆性性能优势。主流氧化铝耐磨陶瓷片莫氏硬度可达9级,仅次于金刚石,抗压强度突破2000MPa,耐磨性能是普通金属材料的10-15倍,耐腐蚀、耐高温性能提升5-8倍,可将工业设备检修周期从数月延长至数年,大幅降低工业运维成本与停机损耗。随着全球高端制造业向高效、低碳、长效、智能方向升级,传统耐磨材料的短板持续凸显,高性能耐磨陶瓷片逐步成为全球工业耐磨领域的主流替代产品,市场需求持续爆发,也为中国企业弯道超车提供了绝佳赛道机遇。 二、技术突围:核心创新构建中国领跑壁垒 技术自主化是中国耐磨陶瓷片产业领跑全球的核心底气。过去十年,国内行业龙头联合高校、科研院所持续深耕材料配方、成型工艺、烧结技术、复合改性等核心领域,持续突破国外技术壁垒,实现从基础产品到高端特种产品的全覆盖,多项核心技术指标达到国际领先水平。 在核心材料配方领域,中国企业实现精准迭代升级。行业主流95%氧化铝陶瓷衬片占据国内65.4%的市场份额,性能稳定适配绝大多数工业工况;99%高纯度氧化铝陶瓷产品占比达28.7%,填补高端市场空白。同时,国内企业自主研发氧化锆增韧氧化铝(ZTA)、反应烧结碳化硅(SiC)等复合改性材料,完美解决传统陶瓷脆性大、抗冲击能力弱的行业痛点。ZTA陶瓷兼顾氧化铝超高硬度与氧化锆强韧性,在垃圾焚烧炉、大型矿山料斗、高冲击磨损工况下表现远超传统产品,彻底打破国外在复合增韧陶瓷领域的技术垄断。 在生产工艺领域,国内攻克多项卡脖子技术难题。行业突破近净尺寸成型、梯度烧结、低温快速烧结、精密抛光等核心工艺,有效解决大尺寸陶瓷基板干燥、烧结变形、开裂等行业通病,产品孔隙率精准控制在极低水平,尺寸精度、结构稳定性对标国际顶尖标准。其中,国内研发的梯度烧结陶瓷-钢复合工艺,让产品抗冲击性能提升40%,完美适配高硫煤矿、高温冶金、高速粉料输送等极端复杂工况。同时,国内企业搭建一体化精密生产体系,实现产品安装精度误差≤1mm,大幅提升工业适配性与稳定性。 在科研创新层面,国内产业研发活力持续领跑全球。数据显示,中国耐磨陶瓷领域专利申请量年均增长15%,复合增韧陶瓷、高纯特种陶瓷、定制化异形陶瓷件成为核心研发热点。以中材高新、国瓷材料、三祥新材为代表的龙头企业,依托国家级科研平台,持续引领行业技术升级,其研发的微晶氧化铝陶瓷衬片硬度达HRA90,核心技术指标领先国际行业平均水平10%-15%,彻底扭转高端产品进口依赖局面,目前国内耐磨陶瓷产品整体自给率达87.6%,仅少量超高附加值异形件存在进口需求。 三、产业碾压:全链条优势构筑全球竞争壁垒 相较于国外企业单一技术、高端小众的发展模式,中国耐磨陶瓷片产业凭借完整的全产业链布局、规模化产能、极致成本控制、定制化服务能力,形成无可替代的全球竞争优势,实现技术、产能、市场、服务的全方位领跑。 完整的产业链体系是核心支撑。中国拥有全球唯一的“原料提纯—配方研发—精密成型—高温烧结—深加工—定制安装—售后运维”全产业链条,从上游高纯氧化铝粉体、氧化锆原料自主供给,到中游各类耐磨陶瓷片、复合陶瓷衬板、陶瓷管道规模化生产,再到下游多场景工况适配应用,实现全流程自主可控。区别于欧美日韩企业聚焦高端小众市场、产能有限、交付周期长的短板,中国产业可同时满足标准化批量供货与高端异形定制需求,适配全球不同层级、不同场景的工业耐磨需求。 规模化产能与高性价比优势领跑全球。国内耐磨陶瓷产业集群效应显著,山东、河南、江苏等产业聚集地汇聚大量高新技术企业,行业前十龙头企业合计占据国内52.3%的市场份额,形成规范化、规模化、高端化的产业格局。依托本土化完整供应链与规模化生产优势,中国耐磨陶瓷产品在性能对标国际顶尖标准的前提下,性价比优势突出,出口单价虽低于德国等欧美产品,但综合性能、使用寿命已实现持平甚至超越,成为全球工业企业降本增效的首选。 定制化服务能力适配全球多元工况。不同于国外标准化产品的单一适配性,中国企业可针对矿山、火电、冶金、化工、新能源、固废处理等不同行业的极端工况,通过三维建模、工况精准分析、工艺定制优化,提供一站式耐磨防护解决方案。从产品个性化定制、精密加工到现场施工指导、后期运维升级,全流程闭环服务模式,完美适配全球各类复杂工业场景,大幅提升产品落地适配性,这也是中国产品抢占全球市场的核心优势之一。 四、全球突围:从产品出口到标准输出的话语权升级 凭借技术与产业双重优势,中国耐磨陶瓷片产品加速抢占全球市场,出口规模持续攀升,覆盖全球100多个国家和地区,广泛应用于东南亚矿山、中东能源、欧洲重工、美洲新材料等核心工业领域,逐步替代欧美日韩进口产品,成为全球工业耐磨赛道的主力军。 在中端市场,中国产品凭借高性价比、快速交付、完善服务实现绝对垄断,占据全球60%以上的中端耐磨陶瓷市场份额;在高端市场,国产高纯度、高韧性、复合型耐磨陶瓷产品持续突破,逐步打入欧美高端制造供应链,打破国外长期技术垄断。此前,国外企业凭借专利壁垒、标准垄断封锁中国高端产品出口,如今中国自主研发的多项核心技术、产品工艺成功实现专利国际化,逐步参与全球行业标准制定,实现从“产品输出”向“技术输出、标准输出”的跨越式升级。 同时,在全球绿色低碳转型背景下,中国耐磨陶瓷产业率先践行绿色制造理念,通过工艺优化实现节能降耗、废料回收再利用,部分企业废料回收率达到90%以上,契合全球工业绿色发展趋势。相较于传统金属耐磨材料生产高能耗、高污染的弊端,国产耐磨陶瓷片全生命周期低碳环保、使用寿命更长、更换频次更低,助力全球工业实现降本增效与绿色减排双重目标,进一步巩固全球竞争优势。 五、正视短板:精准突破迈向全球绝对领跑 在快速崛起的同时,中国耐磨陶瓷产业仍存在部分短板,与德、美、日等顶尖企业相比,在高端领域仍有提升空间。目前国内行业标准体系系统性不足,国际权威认证覆盖率仅63%,部分超高精密异形件、极端工况专用产品仍存在技术差距,产品出口附加值偏低,单价不足德国同类产品的35%,高端品牌影响力有待提升。同时,行业部分中小企业技术参差不齐,低端同质化竞争一定程度上影响国产高端品牌的国际口碑。 针对行业短板,国内产业正加速转型升级。一方面,龙头企业持续加大高端研发投入,聚焦超高精密成型、特种复合陶瓷、极端工况适配产品等高端领域攻坚,补齐高端技术短板,提升产品附加值;另一方面,行业加速整合升级,淘汰低端同质化产能,推动产业规范化、高端化、品牌化发展。同时,国内企业积极对接ISO、API等国际权威标准,主动参与全球行业标准制定,提升国际话语权与品牌影响力。 六、未来展望:持续领跑全球工业耐磨新赛道 全球工业耐磨新材料赛道正处于高速增长的黄金周期,随着全球制造业升级、新能源产业爆发、工业设备智能化迭代,高端耐磨材料市场需求将持续扩容。依托完整的产业基础、持续的技术创新能力、庞大的产能优势与灵活的服务体系,中国耐磨陶瓷片产业的领跑优势将持续放大。 未来,国内产业将聚焦高端化、精密化、智能化、绿色化四大方向持续突破:深耕特种复合陶瓷、纳米改性陶瓷、智能传感耐磨陶瓷等前沿领域,打造技术绝对壁垒;完善国际标准认证体系,强化高端品牌建设,提升全球高端市场占有率;依托智能制造升级,实现产品精度、稳定性、一致性全面超越国际水平;依托全产业链优势,持续输出中国技术、中国方案、中国标准,引领全球工业耐磨材料迭代升级。 从技术受制于人到自主领跑,从产品进口依赖到全球出口标杆,中国耐磨陶瓷片产业凭借数十年深耕积淀,在全球工业耐磨赛道跑出中国速度、铸就中国优势。未来,随着技术持续迭代、产业持续升级,中国必将持续引领全球工业耐磨材料革新,为全球制造业高质量、绿色化、高效化发展注入核心中国力量。 【相关新闻】
|
淄博市淄川区中昊陶瓷厂 版权所有 淄博市淄川区中昊陶瓷厂
电话:13906435148 地址:山东省淄博市淄川区磁村镇三台村